



"Рожать или копить": ЦБ ставит крест на массовой льготной ипотеке – что останется семьям с детьми?
Массовая льготная ипотека – "пройденный этап". Так 18 ноября на Уральском форуме недвижимости в Екатеринбурге заявил советник председателя Банка России Кирилл Тремасов.
Все убедились, что, когда была массовая льготная ипотека, эта история сделала жильё менее доступным для граждан: за короткое время цены выросли более чем в два раза, сильно обогнав рост доходов населения. Второй раз на эти грабли наступать, я думаю, никто не собирается,
– объяснил он.
Тремасов напомнил, что бюджет тратит на льготные ипотечные программы больше триллиона рублей в год. А чем больше в экономике льгот, тем дороже обычные кредиты для тех, кому поддержка не положена. Поэтому, по мнению регулятора, помощь должна быть адресной, а не массовой.
Ровно по этой логике с 1 октября перестроили семейную ипотеку. Октябрь стал первым месяцем жизни новой программы – и рынок отреагировал моментально: выдачи почти вдвое упали после рекордного сентября, когда семьи спешили успеть под старые 6%. Царьград подсчитал, во что теперь обходится квартира семье с одним, двумя и тремя детьми, и передал советы экспертов тем, кто только планирует следующего ребёнка.
Рекордный сентябрь и холодный октябрь: тихое сворачивание льготной ипотеки
По данным аналитиков из Frank RG, которые публикует РБК, в октябре 2026 года банки выдали 75,5 тыс. ипотечных кредитов на 308,8 млрд рублей. По сравнению с сентябрём объём в деньгах упал почти вдвое, в "штуках" – на 39%. Правда, сентябрь был аномальным: семьи бросились оформлять кредиты, пока действовали старые условия. Если сравнивать со средним уровнем января – августа, падение скромнее – минус 15,3% в деньгах и минус 6,8% в количестве. Всего за десять месяцев года выдано 847,1 тыс. ипотечных кредитов на 3,83 трлн рублей – почти на четверть больше, чем годом ранее.
 Коллаж Царьграда
По оценке "Домклика", доля рыночной ипотеки впервые за два года превысила половину.
В оценках необходимости свернуть льготную ипотеку с регулятором согласны не все, но в главном выводе сходятся многие: льготы разогнали цены, а дешевле жильё уже не станет.
Экономист, доцент экономического факультета РУДН Лазарь Бадалов позицию ЦБ поддерживает:
Любые льготные программы поддержки должны иметь временный характер.
По его словам, от массовой льготы в итоге выиграли не семьи, а девелоперы.
Люди воспользовались, кто-то купил студию, кто-то ещё что-то. Теперь мы прозрели, что это выгодно только застройщикам,
– считает экономист.
Но быстрого эффекта после отказа от льгот ждать не стоит.
Надо быть реалистами, конечно: отмена программ не приведёт к тому, что цены на квартиры сразу снизятся и скорректируются. У застройщиков есть не только спекулятивные причины роста цен, был рост издержек,
– пояснил эксперт.
Учредитель Ассоциации ипотечных брокеров Дмитрий Ракута настроен ещё пессимистичнее.
На самом деле льготная ипотека разогнала цены и рост цен у нас неизбежен,
– уверен он.
Ждать, что жильё подешевеет, по его мнению, не стоит:
Цены на жильё упадут – этого, к сожалению, наверное, уже не произойдёт.
По его словам, массовые льготные программы уже практически перестали работать, а на фоне высоких ставок "аренда сильно выигрывает по сравнению с обычной рыночной ипотекой".
Не советует ждать обвала и эксперт рынка недвижимости, член Гильдии риелторов Москвы Константин Барсуков. По базовому прогнозу Банка России, ключевая ставка вернётся к нейтральному уровню 7,5-8,5% только в 2029 году. Но надеяться, что за это время жильё подешевеет, не стоит.
Нет, не надо на это рассчитывать ни в коем смысле. Они не рухнут,
– говорит он о ценах.
Покупать ли квартиру сейчас? Это, по словам Барсукова, зависит от цели. Вкладываться в новостройки ради заработка он не советует, тем более что депозит пока даёт сопоставимую доходность. Другое дело – жильё для жизни.
Какая разница, что со ставкой? Если жизненные обстоятельства складываются таким образом, что нужно решать жилищную задачу, значит, надо решать,
– считает эксперт.
Его совет семьям прост:
Если могут решить жилищную задачу сегодня, значит, надо решать. Если не могут, значит, надо ждать.
Вице-президент Российской гильдии управляющих и девелоперов Андрей Бриль не согласен, что льготная ипотека – "подарок застройщикам". По его мнению, такие ипотечные кредиты в первую очередь поддерживали банковский сектор, а рынок мог бы работать и через рассрочки. При нынешнем уровне цен, считает эксперт, даже льготы уже не гарантируют прежнего спроса.
Президент Международной академии ипотеки и недвижимости Ирина Радченко обращает внимание на другую причину дороговизны: застройщики кредитуются по ставкам, привязанным к высокой ключевой, и эти расходы закладываются в цену квадратного метра.
Сами строители признают, что работают на пределе.
Это не оптимизм. Мы стройки начинаем, потому что не можем не начинать,
– сказал на том же форуме президент Гильдии строителей Урала Вячеслав Трапезников.
Вопросы к ценам есть и у депутатов. Председатель Госдумы Вячеслав Володин указывал, что цена квадратного метра не может вырасти на 50% за год, если зарплаты строителей и стоимость материалов не выросли так же.
Но семейная ипотека – тоже льготная программа, просто теперь адресная. И главный вопрос, поможет ли эта адресность тем, ради кого её затевали, – семьям, которые хотят больше детей.
Считаем: одна зарплата – три семьи
До осени правило было простым: любая семья с ребёнком до семи лет получала кредит под 6%. Теперь ставка и лимит зависят от числа детей и региона. В большинстве регионов условия такие:
- один ребёнок – 10%, кредит до 6 млн рублей;
- двое детей – 8%, до 8 млн;
- трое – 6%, до 10 млн;
- четверо – 4%, до 10 млн;
- пятеро и больше – 2%, до 10 млн.
В Москве, Петербурге и их областях лестница та же, но на 2 п.п. выше: от 12% – для семьи с одним ребёнком, до 4% – для семьи с пятью детьми, лимиты – от 12 до 18 млн рублей. Субсидировать льготную ставку будут не дольше 15 лет. На строительство частного дома сохранили единые 6% – независимо от числа детей и региона.
 Коллаж Царьграда
В Минфине называют реформу шагом к тому, чтобы сделать программу "более адресной и демографически ориентированной". Логика понятна: больше детей – дешевле кредит. Но работает ли эта логика в жизни, где квартира нужна до рождения ребёнка, а не после?
Константин Барсуков также сомневается, что новая лестница ставок подтолкнёт кого-то к рождению детей.
Если говорить о том, что новая программа должна повысить демографию и рождаемость у нас резко увеличится, потому что люди посмотрят на сетку процентных ставок и скажут: "Вау, надо теперь рожать четырёх детей – и у меня сразу станет ипотека дешёвая" – очевидно, что этого не произойдёт. Люди не мыслят таким образом,
– уверен он.
По мнению эксперта, программа с самого начала была устроена неправильно.
Изначально семейная ипотека была порочна, потому что пыталась решить две задачи – поддержку застройщиков и якобы поддержку семей с детьми. В итоге появился нерыночный инструмент – и рынок отреагировал абсолютно логично: цены на новостройки начали расти тогда, когда вторичка в ценах вообще не росла,
– объясняет Барсуков. Если бы льготу сразу распространили на вторичное жильё, считает он, такого перекоса не было бы.
Давайте просто взглянем на реалии жизни наших семей с детьми. Возьмём три семьи из обычного регионального города. У всех одинаковый совокупный доход – 150 тыс. рублей в месяц "на руки". Это примерно одна средняя зарплата по стране плюс неполная вторая: с маленькими детьми один из родителей часто работает не в полную силу. Квартиру покупают в новостройке по средней цене – 167,9 тыс. рублей за кв. м (данные "Мира квартир" по 70 городам за октябрь), взнос – 20%, срок – 30 лет. Сумму сверх льготного лимита банк выдаёт по средней рыночной ставке 18,7%.
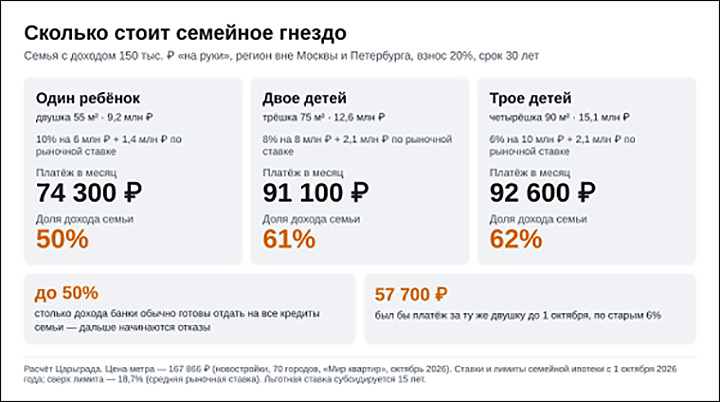 Инфографика Царьграда
Семья с одним ребёнком покупает "двушку" 55 кв. м за 9,2 млн рублей. Взнос – 1,85 млн. Из 7,4 млн кредита 6 млн идут под 10%, остальное – по рыночной ставке. Платёж – около 74,3 тыс. рублей в месяц, ровно половина дохода. До 1 октября та же квартира обошлась бы в 57,7 тыс.: разница – почти 17 тыс. рублей каждый месяц.
Семья с двумя детьми ищет "трёшку" на 75 кв. м за 12,6 млн. Взнос – 2,5 млн, платёж – 91 тыс. рублей, или 61% дохода. Ставка ниже, но квартира больше, а лимит в 8 млн её не покрывает.
Семья с тремя детьми нуждается хотя бы в 90 кв. м – это 15,1 млн рублей. Даже под 6% платёж выходит 92,6 тыс., или 62% дохода. Выплата многодетным до 450 тыс. рублей на погашение ипотеки картину меняет незначительно.
Главный вывод неприятный. Банки обычно не одобряют кредит, если платежи съедают больше половины дохода. Значит, при средней зарплате семья с одним ребёнком упирается в потолок, а семья с двумя-тремя детьми нормальную по размеру квартиру в ипотеку получить просто не сможет. Чем больше детей, тем ниже ставка, но и тем больше нужно метров, а они дорожают быстрее, чем снижается процент.
В столичных регионах картина ещё жёстче. В Подмосковье метр в новостройке стоит в среднем 242,4 тыс. рублей, и та же "двушка" на 55 кв. м обойдётся в 13,3 млн. Семье с одним ребёнком придётся взять 10,7 млн под 12% и платить почти 110 тыс. рублей в месяц. В Москве, где метр стоит 511,8 тыс., платёж за "двушку" достигает 288 тыс. рублей.
Есть и отложенный риск. Государство субсидирует льготную ставку не дольше 15 лет. Потом процент вырастет – до меньшего из двух значений: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п. Для семьи с одним ребёнком это значит рост с 10% до 14%. Платёж по льготной части кредита в 6 млн рублей вырастет с 52,7 тыс. до 65,3 тыс. в месяц – как раз тогда, когда дети пойдут в старшие классы и расходы на них станут максимальными.
Не легче и с первым взносом. Если откладывать пятую часть дохода – 30 тыс. рублей в месяц, копить на взнос за "двушку" придётся около пяти лет, за "трёшку" – семь, за четырёхкомнатную – больше восьми. Маткапитал срок сокращает, но цены тоже не стоят: за год метр в новостройках подорожал на 10,1%.
Ловушка для тех, кто только планирует
Труднее всего семье, которая живёт с одним ребёнком в "однушке" или съёмной квартире и думает о втором. Логика программы предлагает ей сначала родить, а потом получить ставку 8%. Но рожать второго ребёнка в тесной квартире решаются немногие – это хорошо известно демографам. Получается замкнутый круг: чтобы получить нормальную ставку, нужен второй ребёнок, а чтобы решиться на второго ребёнка, нужна нормальная квартира.
Коллаж Царьграда
Какой выход есть сейчас?
- Брать кредит сразу. По новым правилам, для договоров, заключённых после 1 октября, ставка может снизиться при рождении второго и следующих детей. Риск в том, что первые годы семья платит по 10%, а лимит в 6 млн рублей не позволяет сразу купить жильё "на вырост".
- Строить дом. На индивидуальное жилищное строительство ставка остаётся 6% при любом числе детей. Для семьи с одним ребёнком это самый дешёвый льготный кредит из доступных – а свой дом с участком позволяет расти семье без переезда.
- Использовать материнский капитал и региональные программы. Многие регионы доплачивают молодым и многодетным семьям, дают землю под строительство или компенсируют часть процентов.
Но и у варианта с домом есть подвох. Константин Барсуков уверен, что 6% на загородное жильё сохранили не столько ради семей, сколько ради показателей нацпроекта по жилью: загородный рынок просел, и его решили подстегнуть. А к наплыву покупателей этот рынок не готов.
Мы на загородном рынке видим дефицит сегодня как земли, так и готовых домов, которые подходят под программу "Семейная ипотека". Плюс подрядных организаций становится поменьше, среди них в том числе были и банкротства,
– говорит эксперт.
По его словам, часть подрядчиков ушла с рынка из-за требований работать через эскроу-счета и сложностей с их раскрытием в банках, а оставшиеся поднимают цены.
Люди, которые раньше могли купить новостройку, сейчас задумаются, а не купить ли им загородный дом, не построить ли его по семейной ипотеке. Это будет выгоднее и даст большую площадь. Соответственно, туда пойдёт дополнительный спрос. А учитывая дефицит, это приведёт к росту цены и на земельные участки, и на готовые дома, и на услуги подрядных организаций, аккредитованных в банках,
– прогнозирует Барсуков.
При этом эксперт не считает, что собственное жильё становится недостижимой мечтой.
Всё же можно с использованием различных инструментов своё жильё купить. Понятно, что сейчас цены подрастут, доступность жилья немножко упадёт, потом наступит период, когда зарплаты начнут расти, ипотека станет дешевле, появится та же самая рассрочка на рынке новостроек. И через несколько лет картина опять изменится,
– полагает он.
Предложение Малофеева: дом вместо многоэтажки
Основатель Царьграда Константин Малофеев давно говорит, что проблема не только в процентах, а в самом формате жилья. На ПМЭФ-2026 он заявил:
Малоэтажная Россия приведёт нас к "многодетству", а многодетная Россия требует малоэтажности.
По наблюдению участников сессии, в одной и той же местности семьи в частных домах растят больше детей, чем семьи в квартирах.
 Коллаж Царьграда
Малофеев обращает внимание и на то, что материнский капитал перестал работать как стимул. За 10 лет его размер вырос в 2,1 раза, а жильё подорожало в 3,4 раза. Поэтому он предлагает поменять механизм поддержки:
Не оплачивать маткапиталом аппетиты застройщиков, а поэтапно списывать ипотеку в малоэтажных посёлках и ИЖС. 15% – за первого ребёнка, 20% – за второго, 30% – за третьего, полное обнуление – при рождении четвёртого.
Разница с нынешней схемой принципиальная: семья сразу покупает дом, рассчитанный на большую семью, а каждый новый ребёнок напрямую уменьшает долг – не на "процентные пункты", а на сотни тысяч и миллионы рублей.
Первый шаг государство уже сделало, сохранив 6% на строительство частных домов. Следующим может стать списание долга за детей.
Как это делают другие – и что из этого вышло
Россия не первая страна, которая пытается связать жильё и рождаемость. Мировой опыт подсказывает: лучше работают те программы, которые дают жильё под будущих детей, а не только за уже рождённых. Посмотрим, как это устроено у соседей и в дальних странах и, главное, к чему привело.
Венгрия пошла дальше всех. Молодая супружеская пара может взять беспроцентный "кредит в ожидании ребёнка" (Babaváró) – до 11 млн форинтов, около 28 тыс. евро, на любые цели, в том числе на первый взнос. Если в течение пяти лет рождается ребёнок, платежи замораживаются на три года, при втором ребёнке списывается 30% долга, при третьем – весь остаток. Параллельно действует ипотека CSOK Plusz под 3%: 15 млн форинтов (около 39 тыс. евро) при одном ребёнке, 30 млн – при двух, 50 млн – при трёх и больше. Взять её может и пара, которая детей только планирует: на рождение первого даётся четыре года, второго – восемь. Жене должно быть меньше 41 года. За второго и каждого следующего ребёнка государство списывает 10 млн форинтов долга.
 Коллаж Царьграда
Польша решила проблему первого взноса. Семейный жилищный кредит можно взять вообще без своих денег: недостающую часть покрывает гарантия госбанка BGK, до 100 тыс. злотых. Если за время выплат рождается второй ребёнок, BGK гасит 20 тыс. злотых долга, за третьего и каждого следующего – по 60 тыс.
Беларусь действует жёстче всех. Многодетные семьи получают льготный кредит на строительство или покупку жилья под 1% на срок до 40 лет. Если в семье трое несовершеннолетних детей, государство гасит 75% долга, если четверо и больше – весь долг. Молодым семьям при рождении первого ребёнка после заключения договора списывают 10% задолженности, при рождении второго – ещё 20%.
Сингапур сделал ставку не на процент, а на государственное жильё: в квартирах HDB живёт больше 80% населения. Государство продаёт их дешевле рынка, а молодая семья, впервые покупающая жильё, получает безвозвратный грант до 120 тыс. сингапурских долларов. На вторичке добавляют ещё до 80 тыс. и до 30 тыс., если семья поселится рядом с родителями. Молодые семьи с детьми стоят в очереди первыми.
Франция. С 1995 года действует беспроцентный заём PTZ на первое жильё – проценты платит государство. В 2026 году парламент обсуждает отдельный "PTZ для семей", чтобы купить жильё, подходящее для рождения ребёнка.
Общее у этих моделей одно: государство помогает не после того, как семья выросла, а тогда, когда она только решает расти, и прямо связывает размер помощи с рождением детей.
А теперь – к результатам.
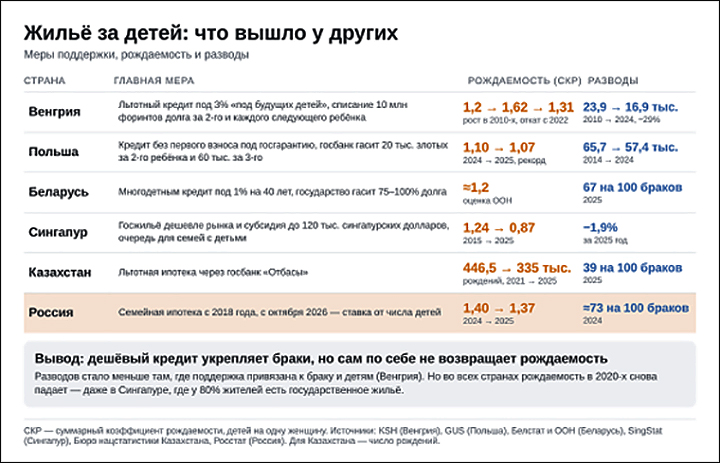
Самая показательная история – венгерская. В 2010-х, когда Будапешт запустил семейные программы, число браков почти удвоилось, а разводов стало почти на треть меньше: с 23,9 тыс. в 2010 году до 16,9 тыс. в 2024-м. Рождаемость выросла с 1,2 до 1,62 ребёнка на женщину. Но с 2022 года она снова падает: в 2025-м – 1,31, родилось всего 72 тыс. детей, меньше, чем когда-либо с 1949 года. Демографы объясняют прежний рост в том числе тем, что в детородный возраст вошло многочисленное поколение, рождённое в 1970-е.
 Инфографика Царьграда
В Польше рождаемость обновила антирекорд – 1,07, хотя разводов за десять лет стало меньше: 57,4 тыс. в 2024 году против 65,7 тыс. в 2014-м. Предыдущая польская программа "Безопасный кредит 2%" запомнилась прежде всего тем, что разогнала цены на квартиры. В Сингапуре, где жильё доступно почти всем, рождаемость рухнула до 0,87 – один из худших показателей в мире. В Казахстане за четыре года число рождений сократилось на четверть, с 446,5 тыс. до 335 тыс.
Вывод неприятный, но честный: дешёвый кредит сам по себе детей не рожает. Он помогает тем, кто уже решился, укрепляет браки и снижает число разводов – но удержать рождаемость не может. Особенно показателен Сингапур: государство дало квартиры почти каждому, но это квартиры в высотках. Это прямо перекликается с тезисом Малофеева, что многодетность требует не метров в многоэтажке, а своего дома.
Что с того?
Константин Барсуков считает, что программу нужно было не латать, а переделывать.
По-хорошему, её нужно было закрывать и разрабатывать новую, которая бы несла конкретную цель – повышение рождаемости. И должны были быть какие-то KPI, которые конкретно отвечали бы за повышение рождаемости,
– говорит он.
Можно ли просто обуздать цены? Эксперт видит в этом логику только для льготного сегмента.
Если вы вводите нерыночный инструмент льготной ипотеки, то было бы логично застройщикам также вводить нерыночный контроль цены: если продаёте по льготной ипотеке, цена не должна быть больше определённой. Но распространять контроль вообще на все цены, в том числе на рыночные, – это, конечно, безумие, потому что ни к чему, кроме дефицита, это не приведёт,
– предупреждает Барсуков.
Новая семейная ипотека честно поддерживает тех, у кого уже трое и больше детей. Но большие семьи вырастают из маленьких. Пока молодая пара с одним ребёнком платит по 10% и не может купить квартиру больше "двушки", решение о втором ребёнке будет откладываться. Если государство хочет, чтобы семьи росли, поддержка должна приходить до рождения ребёнка, а не после.
Опыт Венгрии, Польши и Беларуси показывает: списание долга за детей работает и браки от этого становятся крепче. Опыт Сингапура – что одних квартир мало. Дом с участком, доступный кредит на его строительство и списание долга за каждого ребёнка – это не утопия, а понятный механизм, который можно запустить уже сейчас.